Préstamos bancarios
Paso a paso
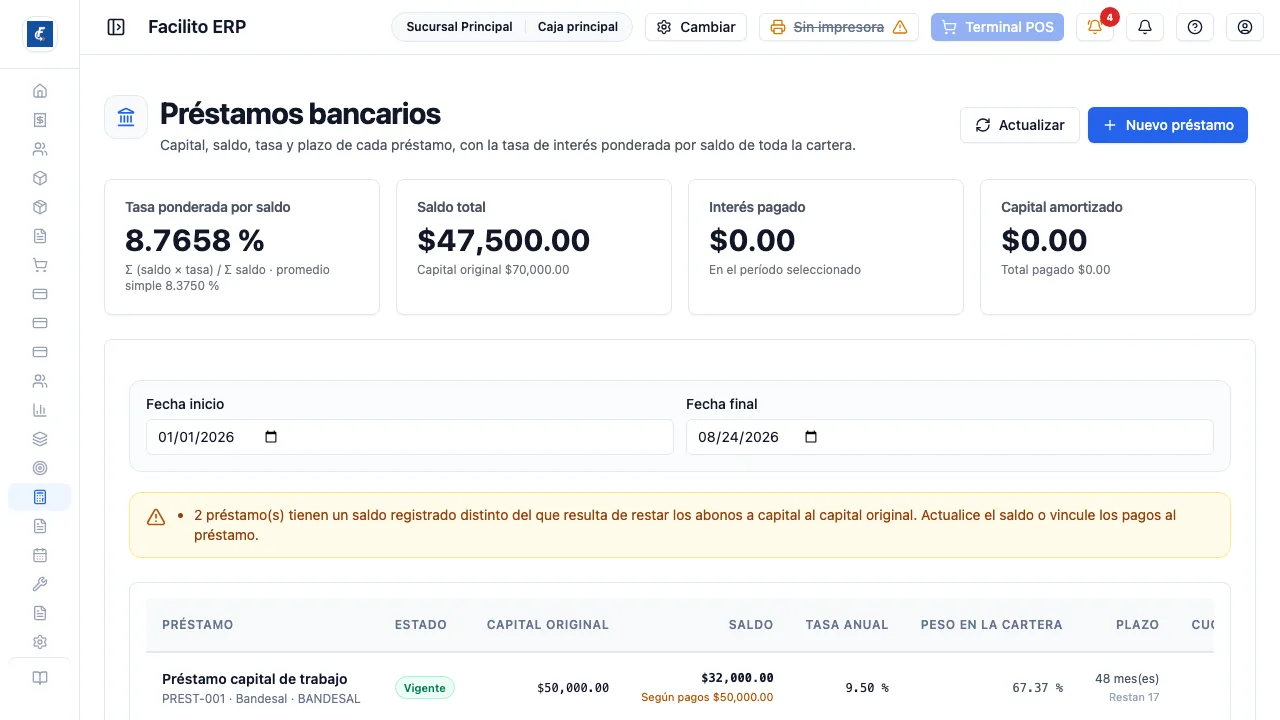
Sección titulada «Paso a paso»- Entrá a Préstamos bancarios desde el menú de Contabilidad. Arriba están los cuatro totales de la cartera.
Qué registra
Sección titulada «Qué registra»Cada préstamo con su acreedor, capital original, saldo actual, tasa anual, plazo y fechas. De todo eso salen los cuatro números de arriba: la tasa ponderada por saldo, el saldo total, el interés pagado y el capital amortizado del período.
La tasa ponderada
Sección titulada «La tasa ponderada»Es el dato que la pantalla existe para calcular. Promedia la tasa de cada préstamo pesada por su saldo: un préstamo grande al 12% pesa más que uno chico al 8%. Por eso el saldo actual de cada fila importa tanto: es lo que decide el peso de cada préstamo en la cartera, que se ve en la columna Peso en la cartera.
Dar de alta
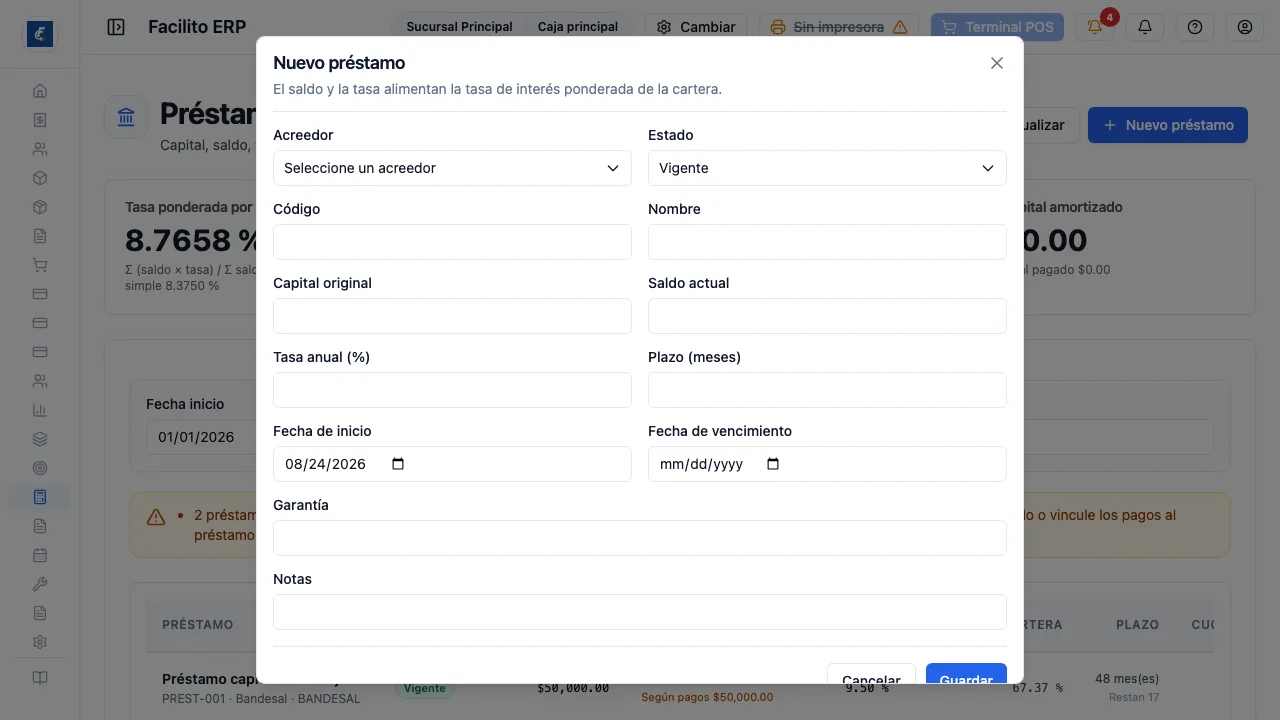
Sección titulada «Dar de alta»Nuevo préstamo pide Acreedor, código, nombre y fecha de inicio, más el capital, el saldo, la tasa y el plazo. El acreedor sale del catálogo de costos financieros: si la lista está vacía, es que todavía no hay acreedores cargados ahí. Sin acreedor, código, nombre y fecha de inicio no guarda.
Saldo declarado contra saldo por pagos
Sección titulada «Saldo declarado contra saldo por pagos»La columna Saldo a veces muestra en ámbar un “Según pagos” distinto al saldo que cargaste. Es un aviso, no un error: el sistema comparó el saldo que declaraste con lo que queda según los pagos registrados y no cuadran. Sirve para detectar un saldo desactualizado.
Cuidado al borrar
Sección titulada «Cuidado al borrar»El borrado no pide confirmación: el ícono de basura de la fila elimina el préstamo en el acto. No hay un “¿está seguro?” de por medio, así que es la acción con la que hay que tener más cuidado. Editar, en cambio, abre el mismo formulario del alta.
Exportar
Sección titulada «Exportar»Exportar baja la cartera al corte de fechas elegido en PDF, Excel o CSV. El rango de arriba —Fecha inicio y Fecha final— manda sobre el interés pagado y el capital amortizado del período; el saldo y la tasa son al día de hoy.