Anular un documento
Paso a paso
Sección titulada «Paso a paso»- En la lista de Facturación buscá el documento y abrí su detalle. El botón Anular Factura solo aparece si el documento tiene sello de recepción y no está anulado.
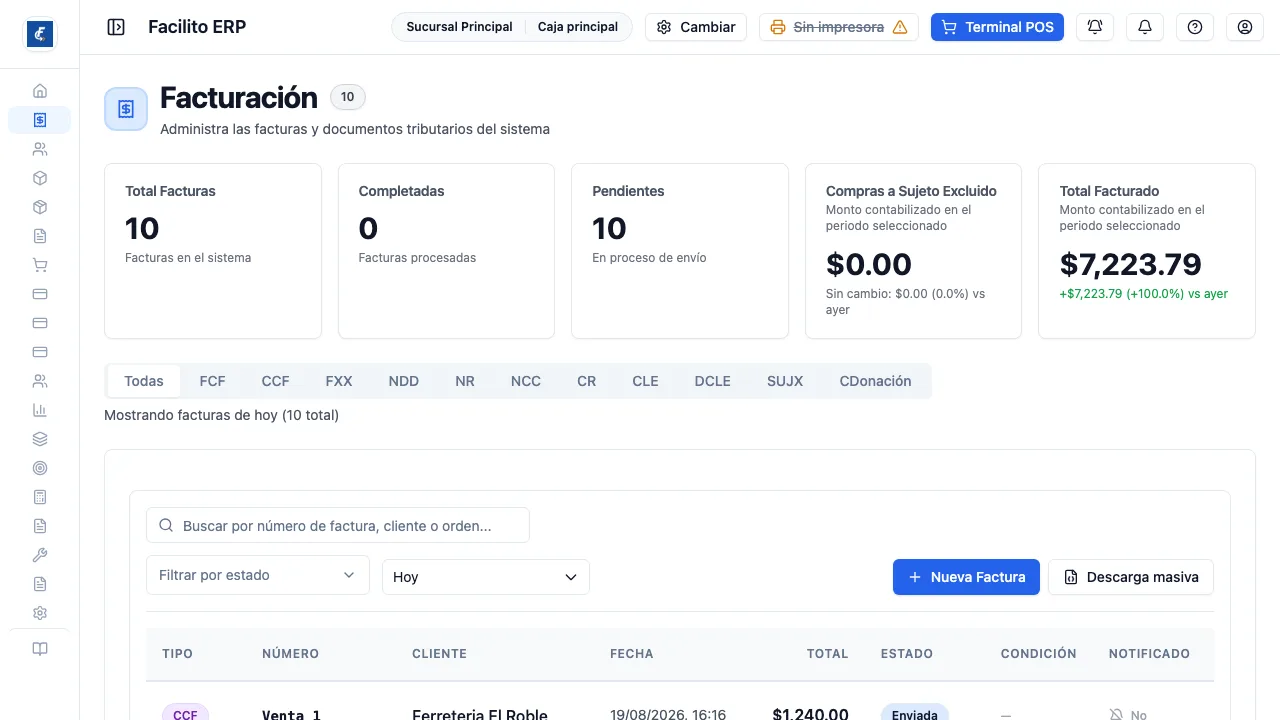
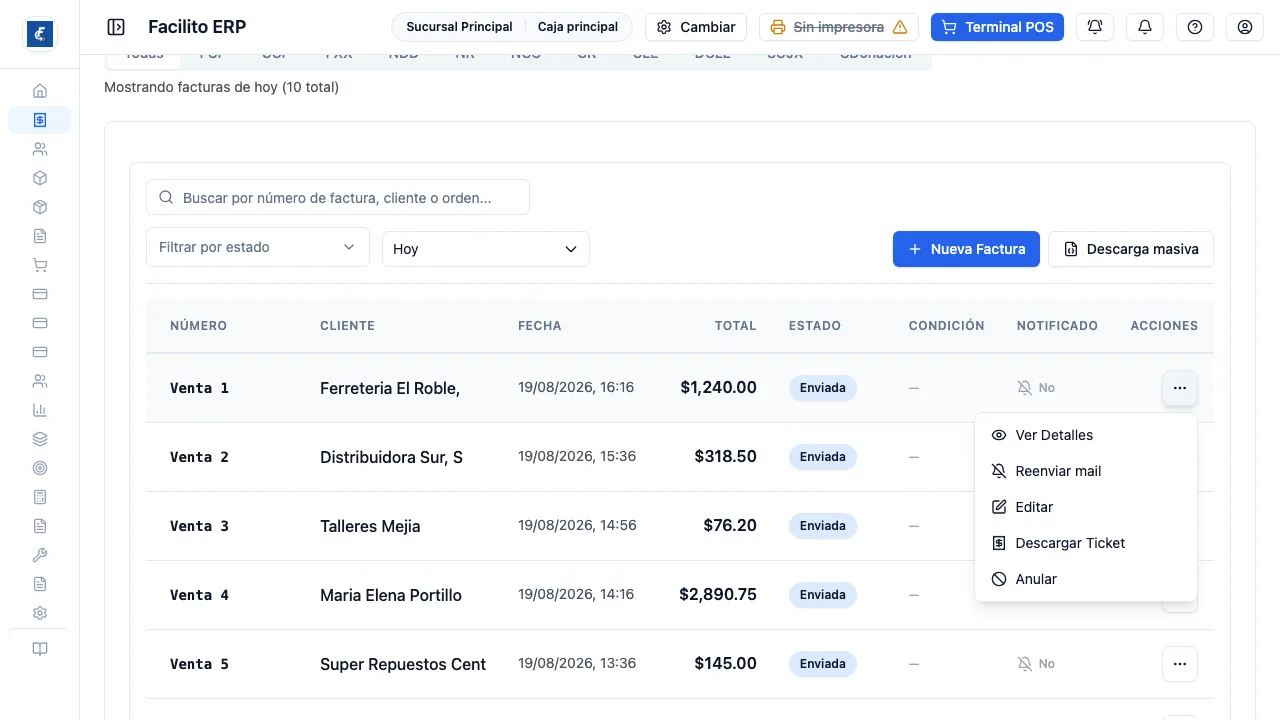
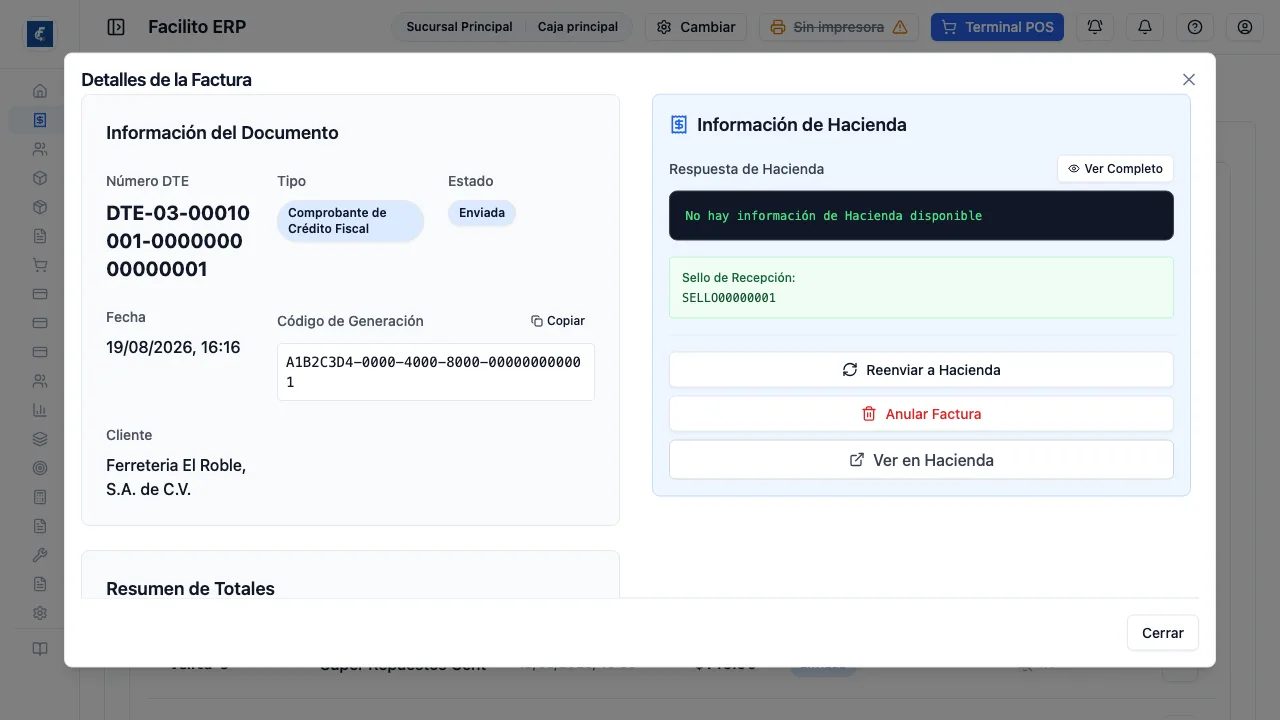
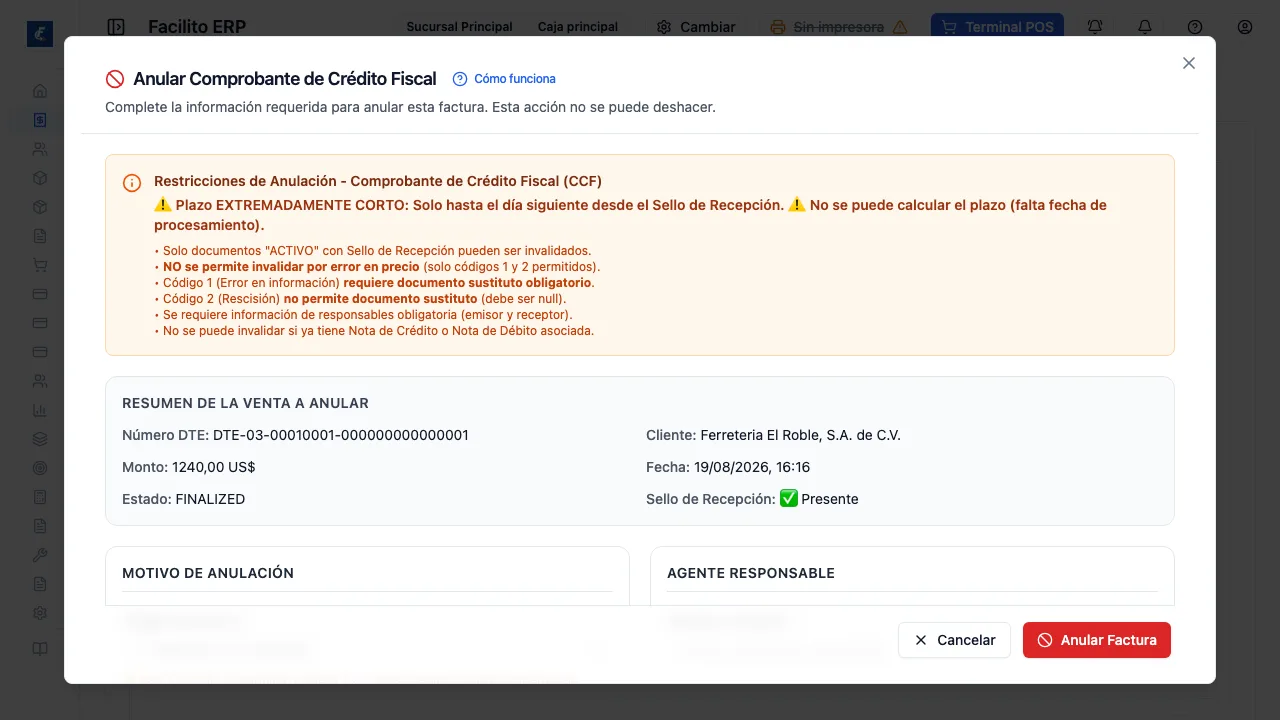
-
Elegí el Código de Motivo. La pantalla te avisa si ese motivo no aplica al tipo de documento.
-
Completá el Agente Responsable, que es quien ejecuta la anulación, y el Solicitante, que es quien la pide.
-
Confirmá con Anular Factura. La anulación viaja a Hacienda y no se puede deshacer.
Anular no es borrar
Sección titulada «Anular no es borrar»Un documento que Hacienda ya aceptó no se elimina: se invalida con un documento de anulación que también viaja a Hacienda. Quedan los dos registros, el original y su anulación, y así tiene que ser para el respaldo fiscal.
Por eso la pantalla avisa desde el título que la acción no se puede deshacer.
Los plazos, que son muy distintos entre sí
Sección titulada «Los plazos, que son muy distintos entre sí»Este es el punto donde más se pierde gente, porque la diferencia es enorme:
| Documento | Plazo desde el sello de recepción |
|---|---|
| Factura de Consumidor Final | 90 días |
| Comprobante de Crédito Fiscal | 1 día |
| Factura de Exportación | 90 días |
| Sujeto Excluido | 90 días |
El crédito fiscal solo se puede anular hasta el día siguiente del sello. Pasado eso queda firme para siempre y la corrección se hace con otro documento: una nota de crédito para bajarle el valor, una nota de débito para subirlo.
Sin sello de recepción no se anula nada. Un documento que nunca llegó a Hacienda —el que quedó en contingencia, por ejemplo— no tiene qué invalidar todavía.
Los tres motivos, y cuál te deja usar cada documento
Sección titulada «Los tres motivos, y cuál te deja usar cada documento»El Código de Motivo es del catálogo del Ministerio de Hacienda:
- 1 — Error en la información. El documento salió con datos equivocados.
- 2 — Rescisión (Cancelación). La operación se deshizo: el cliente desistió, la venta no se concretó.
- 3 — Otros.
El crédito fiscal solo admite los motivos 1 y 2. Si elegís el 3, la pantalla te lo marca en amarillo: “Para CCF solo se permiten códigos 1 y 2. No se permite invalidar por error en precio”. La factura, la exportación y el sujeto excluido sí admiten los tres.
El documento de reemplazo
Sección titulada «El documento de reemplazo»Acá está la diferencia práctica entre los motivos:
- Con los motivos 1 y 3 hay que emitir primero el documento correcto y pasar su código de generación en la anulación. El orden importa: primero el bueno, después se anula el malo.
- Con el motivo 2 no hay reemplazo, porque la operación no se rehace. La pantalla lo dice: “Para este código de motivación (Rescisión), no se requiere documento sustituto”.
Quién anula y quién pide
Sección titulada «Quién anula y quién pide»Hacienda exige identificar a dos personas, y las dos son obligatorias:
- Agente Responsable — quien ejecuta la anulación.
- Solicitante — quien la pide.
De cada uno van nombre completo, tipo de documento y número. El nombre necesita entre 5 y 100 caracteres, y el número entre 3 y 20; si te quedás corto, el campo te lo dice antes de dejar confirmar.
La descripción del motivo es opcional con los motivos 1 y 2, pero cuando es requerida pide al menos 5 caracteres.
Qué pasa después
Sección titulada «Qué pasa después»Al procesarse, el sistema avisa “Anulación procesada y stock restaurado”: las unidades del documento anulado vuelven al inventario. Si la venta ya estaba contabilizada, revisá el asiento en Contabilizar ventas, porque la anulación no lo reversa sola.