Nota de Débito (06)
Paso a paso
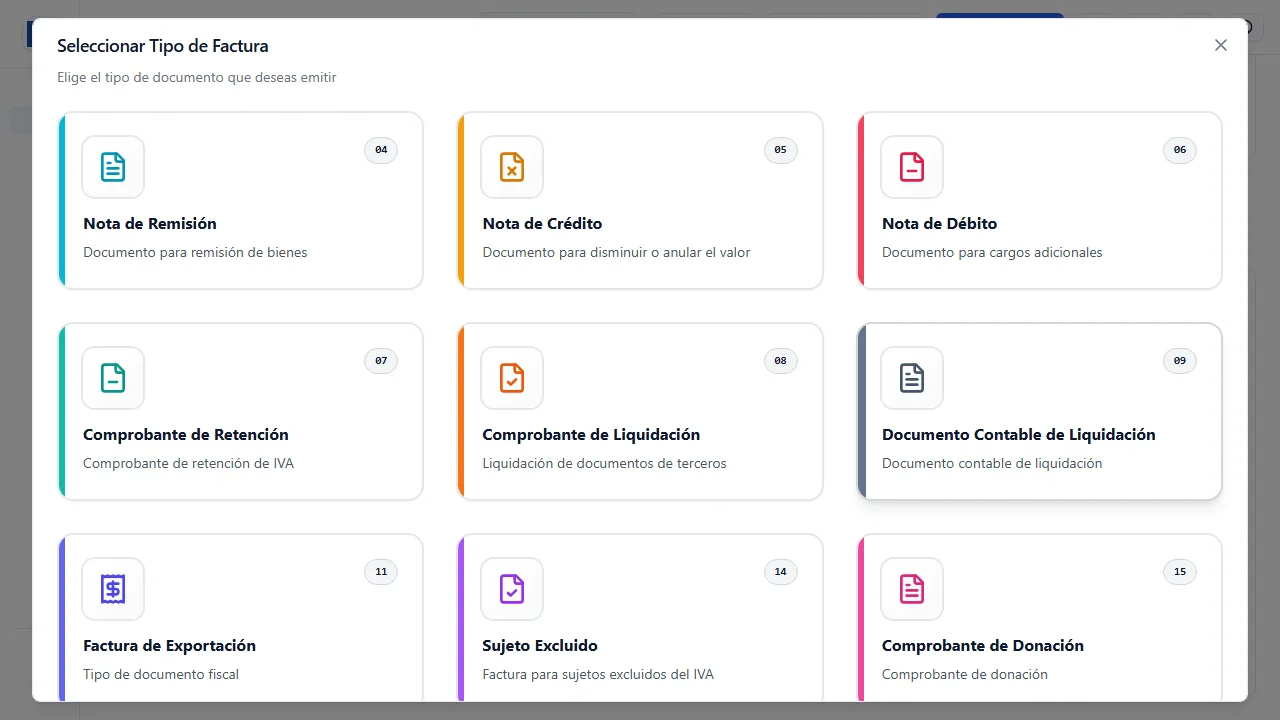
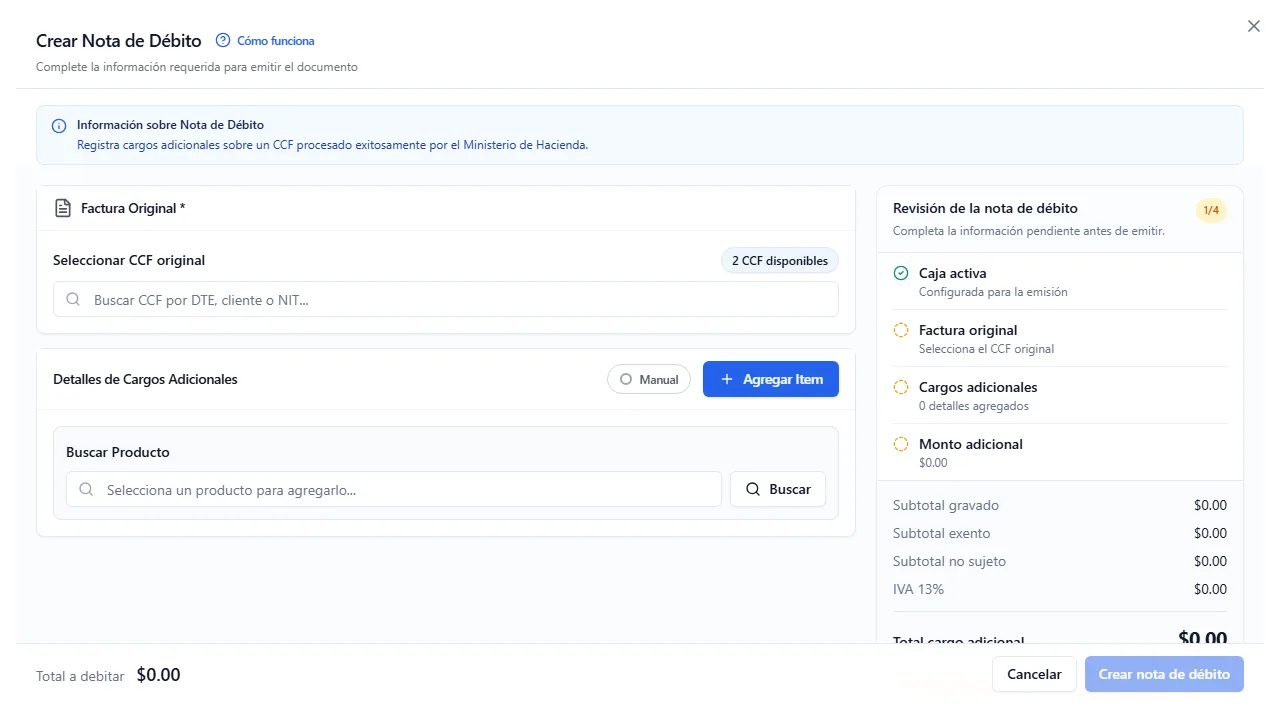
Sección titulada «Paso a paso»- Entrá a Facturación y presioná Nueva Factura. En Seleccionar Tipo de Factura elegí la tarjeta Nota de Débito, con el código 06. También llegás desde el menú de un crédito fiscal procesado, con la acción Crear Nota de Débito.
-
En Factura original buscá el crédito fiscal al que le vas a sumar el cargo. El buscador acepta el número de DTE, el nombre del cliente y el NIT.
-
Cargá los cargos con Agregar Item, o activá el botón Manual para escribir un concepto que no existe en el catálogo.
-
Revisá el bloque Cargos adicionales del panel de la derecha, con el subtotal gravado y la retención si corresponde.
-
Emití con el botón del pie. El documento se firma y se envía a Hacienda.
Para qué sirve
Sección titulada «Para qué sirve»La Nota de Débito —código 06— suma valor a un crédito fiscal que ya se emitió. Es la contracara exacta de la nota de crédito: una resta, la otra suma.
Se usa cuando aparece un cargo que la factura original no tenía:
- Se facturó de menos: un precio más bajo del que correspondía, una cantidad incompleta, una línea que se olvidó.
- Intereses por mora sobre una factura al crédito que se pagó tarde.
- Fletes, seguros o gastos que se conocieron después de emitir la factura.
- Recargos pactados que se aplican al cierre de la operación.
No sirve para cobrar una venta nueva. Si lo que hay es otra operación, el documento es una factura o un crédito fiscal aparte, no una nota de débito colgada de un documento viejo.
Cuidado con el código: en el catálogo del Ministerio de Hacienda 04 es Nota de Remisión y 06 es Nota de Débito. Se confunden seguido, y elegir la tarjeta equivocada genera un documento perfectamente válido del tipo que no era.
Solo se emite contra un crédito fiscal
Sección titulada «Solo se emite contra un crédito fiscal»Igual que la nota de crédito, esta nota se arma sobre un crédito fiscal (03). El documento original se elige primero; sin eso el aviso es “Debe seleccionar un CCF relacionado para crear la NDD”.
El cliente se hereda del crédito fiscal original y se muestra en la tarjeta Cliente de la Factura Original, sin posibilidad de cambiarlo. Hacienda exige receptor identificado con NIT y NRC. Si por alguna razón el documento base no trae cliente utilizable, el formulario responde “Debe seleccionar un cliente”.
Si el crédito fiscal original no salió de este sistema, hay que registrarlo antes en Referencias de CCF externas.
Cómo se cargan los cargos
Sección titulada «Cómo se cargan los cargos»Las líneas se agregan con Agregar Item, desde el catálogo de productos. El botón Manual, arriba a la derecha del bloque de detalles, cambia el modo y deja escribir descripción, cantidad y precio a mano. Para intereses, recargos y gastos —que rara vez existen como producto— el modo Manual suele ser el camino.
El formulario pide al menos una línea válida: si no la hay, avisa “Agrega al menos un ítem válido para crear la Nota de Débito”. Y el total tiene que dar más que cero, o sale “El total debe ser mayor a cero”.
No hay sección de pagos ni condición de operación. La nota de débito no cobra: reconoce un cargo. El dinero se recibe después, por el circuito normal de Cuentas por cobrar.
Como en el crédito fiscal, los precios del detalle van sin IVA y el impuesto se declara en el resumen. El panel de la derecha muestra Cargos adicionales, subtotal gravado, subtotal no sujeto y Retención IVA 1% cuando aplica.
Lista de precios del cliente
Sección titulada «Lista de precios del cliente»El cliente viene del documento relacionado, y con él sus listas de precios. En la tarjeta del cliente, Lista de precios elige cuál se aplica a los productos que agregás. Por defecto se usa la de menor descuento; una lista con descuento mayor pide autorización de un SUPER_ADMIN. Al cambiar de lista, las líneas de producto se recalculan, salvo las de precio editado a mano.
Una diferencia grande contra la nota de crédito
Sección titulada «Una diferencia grande contra la nota de crédito»La nota de débito no toca el inventario. Nunca. No tiene la elección entre devolución física y ajuste financiero, porque no hay mercadería que devolver ni que sacar. Un cargo es dinero, no unidades.
Tampoco tiene el tope de monto que sí tiene la nota de crédito: una nota de débito puede valer más que el documento original, y el sistema no lo impide. Tiene sentido —los intereses de una mora larga pueden superar el capital—, pero también quiere decir que un error de tipeo no encuentra freno. Revisá el monto antes de emitir.
Qué pasa después de emitir
Sección titulada «Qué pasa después de emitir»- El saldo del cliente sube, si la factura original estaba al crédito. El cargo aparece en Cuentas por cobrar.
- El inventario no se mueve, ni al emitir ni al aceptar.
- No genera asiento solo. Se contabiliza a mano desde Contabilizar ventas, con las cuentas de la configuración contable de ventas y un período contable abierto.
- Aparece en los libros de IVA del período, sumando al débito fiscal declarado.
- Se puede anular cuando ya tiene sello, desde el menú de la fila. La pantalla no muestra contador de plazo para este tipo.
- Si Hacienda no responde, queda en contingencia y se regulariza desde Contingencias.
Cuál de las dos notas corresponde
Sección titulada «Cuál de las dos notas corresponde»| Lo que pasó | Documento |
|---|---|
| El cliente devolvió mercadería | Nota de crédito, con Devolución física |
| Se otorgó un descuento después de facturar | Nota de crédito, con Ajuste financiero |
| Se facturó de más | Nota de crédito |
| Se facturó de menos | Nota de débito |
| Hay intereses por mora | Nota de débito |
| Aparecieron fletes o gastos posteriores | Nota de débito |
Y una regla que cubre a las dos: pasado el día siguiente al sello, un crédito fiscal ya no se puede anular. Desde ahí en adelante, toda corrección se hace con una de estas notas.