Comprobante de Crédito Fiscal (03)
Paso a paso
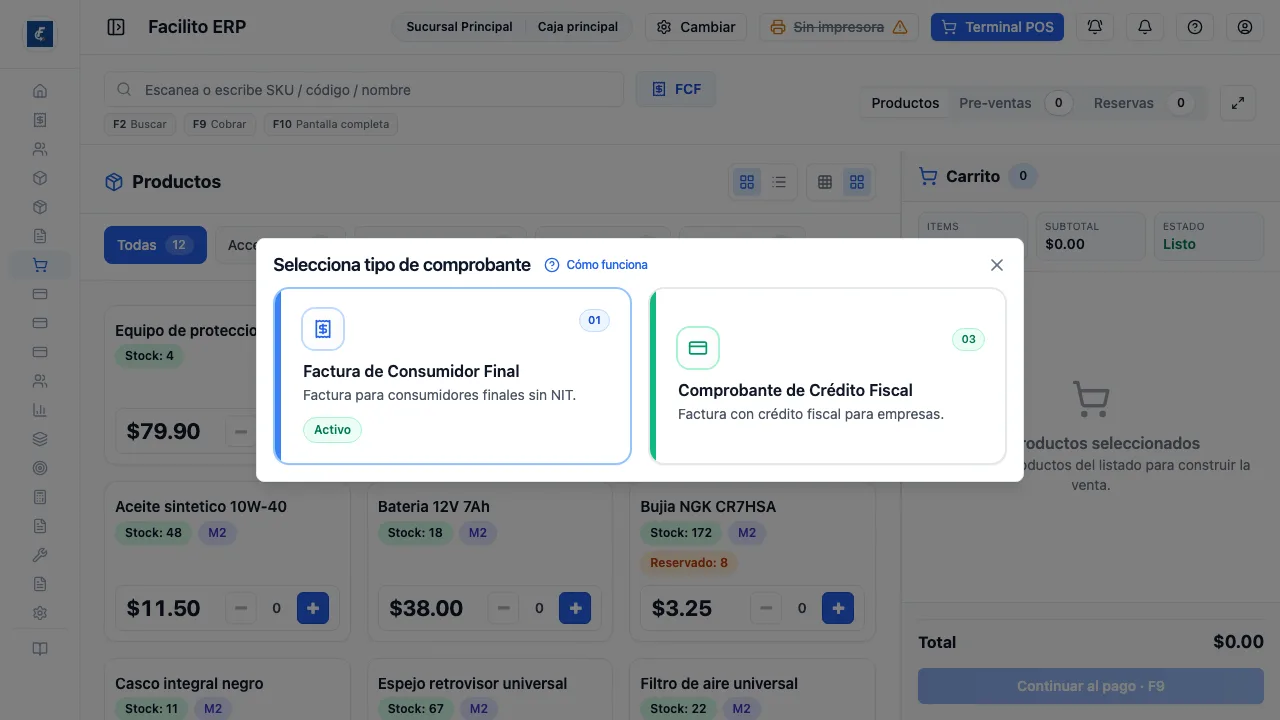
Sección titulada «Paso a paso»- Entrá al Terminal POS y abrí el selector de tipo de comprobante con el botón azul de arriba.
-
Elegí Comprobante de Crédito Fiscal. Desde ahí las ventas que cobres salen con IVA desglosado.
-
Armá el carrito y presioná Continuar al pago. En el paso 2 elegí el cliente, que acá es obligatorio.
-
Revisá el desglose, donde el IVA aparece separado del subtotal, y emití.
Para qué sirve
Sección titulada «Para qué sirve»El Comprobante de Crédito Fiscal —código 03— es el documento para clientes
que son contribuyentes: lo necesitan para respaldar la compra en su
contabilidad y descontarse el IVA. A diferencia de la
factura de consumidor final, acá el IVA va
desglosado, separado del subtotal.
El cliente es obligatorio, y completo
Sección titulada «El cliente es obligatorio, y completo»Esta es la diferencia grande con la factura, y la causa más común de que un crédito fiscal no salga.
No existe el cliente invitado. Si intentás cobrar sin elegir uno, la pantalla responde “El cliente es obligatorio para CCF (Comprobante de Crédito Fiscal)”.
Y no alcanza con que el cliente exista: tiene que tener actividad económica configurada. Si le falta, el aviso es explícito —“El cliente seleccionado no tiene actividad económica. Debe actualizarlo antes de crear el CCF”— y no podés seguir hasta corregir su ficha en Clientes.
Conviene revisarlo antes de que el cliente esté esperando en el mostrador: un cliente incompleto frena la venta en el peor momento.
El plazo de anulación es de un día
Sección titulada «El plazo de anulación es de un día»Esta es la regla que más sorprende y la que más cuesta cuando se pasa por alto.
Un crédito fiscal solo se puede anular hasta el día siguiente del sello de recepción. Pasado ese momento queda firme para siempre, y cualquier corrección se hace con otro documento:
- Para bajarle el valor o anularlo de hecho, una nota de crédito.
- Para subirle el valor, una nota de débito.
Compará con la factura de consumidor final, la exportación y el sujeto excluido, que tienen 90 días. El crédito fiscal es el más estricto de todos.
Qué te frena antes de cobrar
Sección titulada «Qué te frena antes de cobrar»Además del cliente, valen los mismos frenos que en la factura: carrito vacío, punto de venta sin elegir, método de pago sin indicar, y el cliente bloqueado para ventas a crédito. Las reglas de pago mixto —al menos dos pagos con monto mayor a cero—, de efectivo —lo recibido no puede ser menor al total— y de crédito —el pago inicial tiene que ser menor al total— son iguales.
Los descuentos por encima del que ya viene aplicado también piden autorización de un SUPER_ADMIN.
Qué pasa al emitir
Sección titulada «Qué pasa al emitir»El stock se descuenta y la venta entra al corte de caja. El documento viaja a Hacienda; si el servicio no responde queda en contingencia.
Para contabilizarlo hacen falta las cuentas de la configuración contable de ventas; sin ellas la venta se emite igual, pero no se puede postear.
Si el crédito fiscal no salió de este sistema
Sección titulada «Si el crédito fiscal no salió de este sistema»Cuando tenés que emitir una nota sobre un CCF viejo, emitido antes de migrar, se registra primero en Referencias de CCF externas. Sin ese registro, Hacienda rechaza la nota porque no encuentra el documento referenciado.