Libros de IVA
Paso a paso
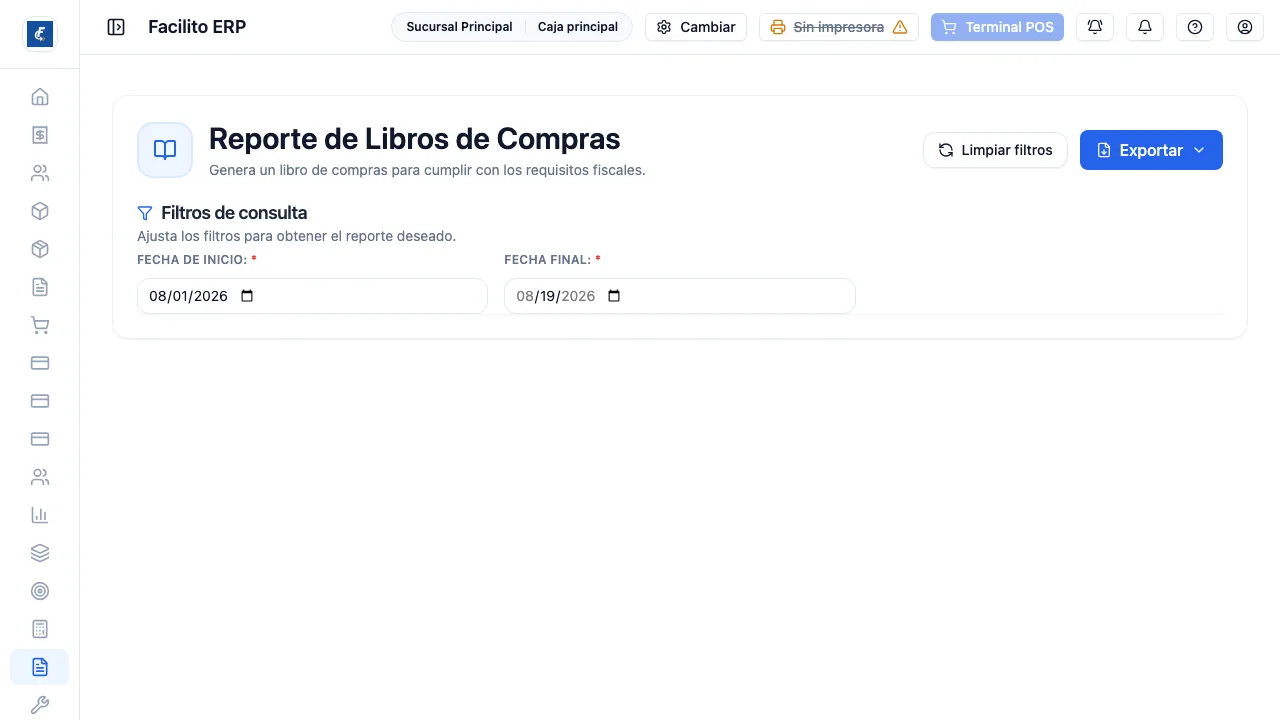
Sección titulada «Paso a paso»- Entrá a Reporte de Libros de Compras desde el menú de Libros. Los tres libros piden elegir la Sucursal, que arranca en la del punto de venta activo.
- El libro de ventas a consumidor final toma las facturas de consumidor final y las de exportación.
- El libro de ventas a contribuyente toma los créditos fiscales con sus notas de crédito y de débito, y las exportaciones.
Los tres libros
Sección titulada «Los tres libros»Son los libros de IVA, uno por cada cosa que Hacienda pide por separado:
- Ventas a consumidor final — los documentos emitidos a consumidor.
- Ventas a contribuyente — los créditos fiscales.
- Compras — lo recibido de proveedores.
No son tres versiones del mismo dato: separan el mismo período según a quién se le vendió, porque así se declara.
Cómo se generan
Sección titulada «Cómo se generan»Se elige el rango de fechas —el mes en curso viene precargado desde el día 1— y
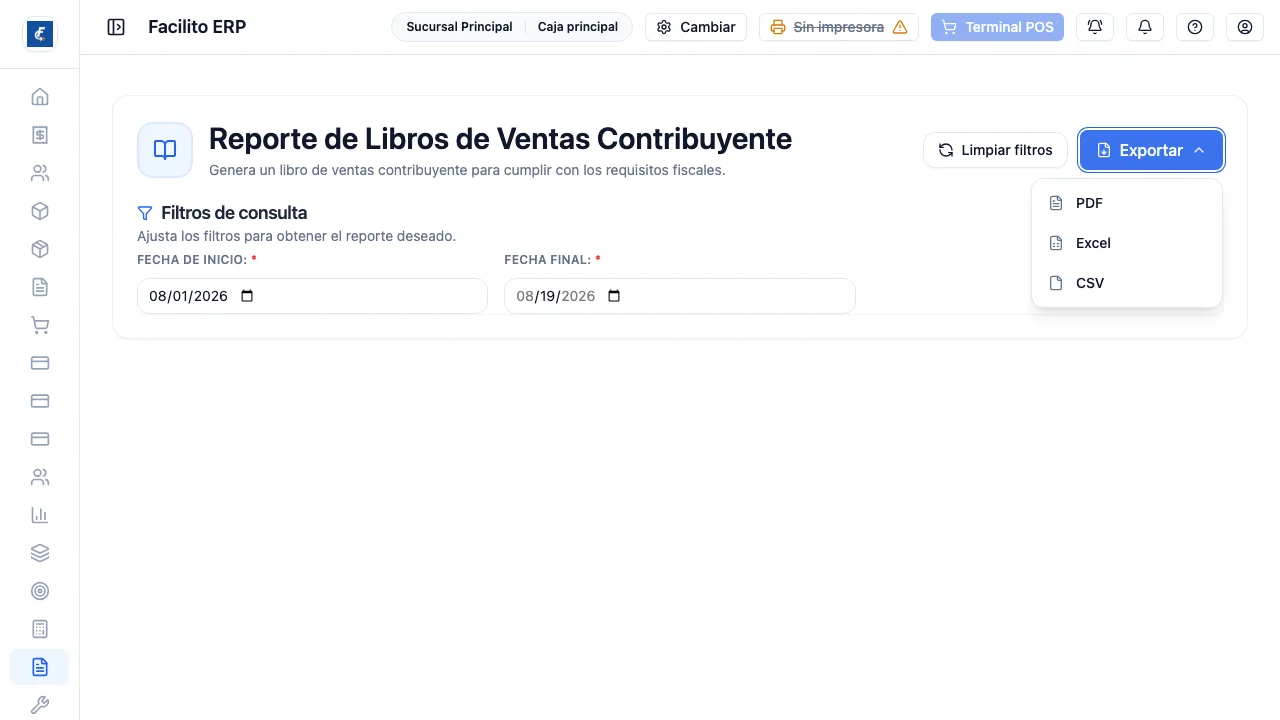
se exporta en PDF, Excel o CSV. El archivo sale nombrado con el rango, por
ejemplo LibroCompras(inicio - fin), así que bajar tres meses seguidos no
pisa archivos.
Si en el período no hubo movimiento, el sistema avisa en vez de generar un archivo vacío.
Fecha de Inicio y Fecha Final son obligatorias en los tres libros. No se pueden elegir fechas futuras, y la fecha final no puede ser anterior a la inicial. Sucursal también es obligatoria en los tres libros y arranca en la sucursal activa del punto de venta.
Exportar abre la lista de formatos y genera el archivo al elegir uno. Los tres formatos traen exactamente la misma información.
Qué entra en cada libro
Sección titulada «Qué entra en cada libro»Esto es lo que decide si un documento aparece o no, y es la causa habitual de que un libro no cuadre:
- Ventas a consumidor final toma las facturas de consumidor final y las facturas de exportación. Los tiquetes, las notas de crédito y débito y los sujetos excluidos no entran acá.
- Ventas a contribuyente toma los créditos fiscales, sus notas de crédito y de débito y las facturas de exportación. La exportación no suma a la columna de gravado: va en su propia columna.
- Compras toma las compras registradas en el sistema, con documento CCF, FCF o sujeto excluido. Una compra sin fecha de compra cargada no aparece, sin importar cuándo se registró.
En los dos libros de ventas cuenta la fecha de emisión del documento; en el de compras, la fecha de la compra, no la de carga.
Solo entran los documentos vigentes
Sección titulada «Solo entran los documentos vigentes»Los libros de ventas toman únicamente los documentos finalizados. Un documento anulado desaparece del libro: no sale como fila anulada, simplemente no está. Los borradores tampoco entran.
El libro de compras, en cambio, solo deja afuera las canceladas: una compra registrada entra al libro aunque todavía esté pendiente de aprobar.
El libro sale por sucursal
Sección titulada «El libro sale por sucursal»Cada libro de IVA se arma con el movimiento de una sola sucursal, la que se elige en el campo Sucursal. Arranca con la del punto de venta activo o, si no hay, con la predeterminada.
En los libros de ventas la sucursal se deduce del punto de venta con el que se emitió cada documento. Una venta sin punto de venta asociado no aparece en el libro. En el de compras, de la sucursal cargada en la compra.
Si la empresa tiene más de una sucursal, este es el punto a revisar antes de presentar: lo de las otras sucursales no está en el archivo hasta que se descargue el libro de cada una.
Antes de presentar
Sección titulada «Antes de presentar»Los libros se cuadran contra el reporte de IVA y contra el reporte de ventas en modo Resumen. Si el libro de ventas a contribuyente no coincide con el IVA declarado, revisá los documentos anulados y las contingencias sin regularizar del período: son las dos causas habituales.