Documento Contable de Liquidación (09)
Paso a paso
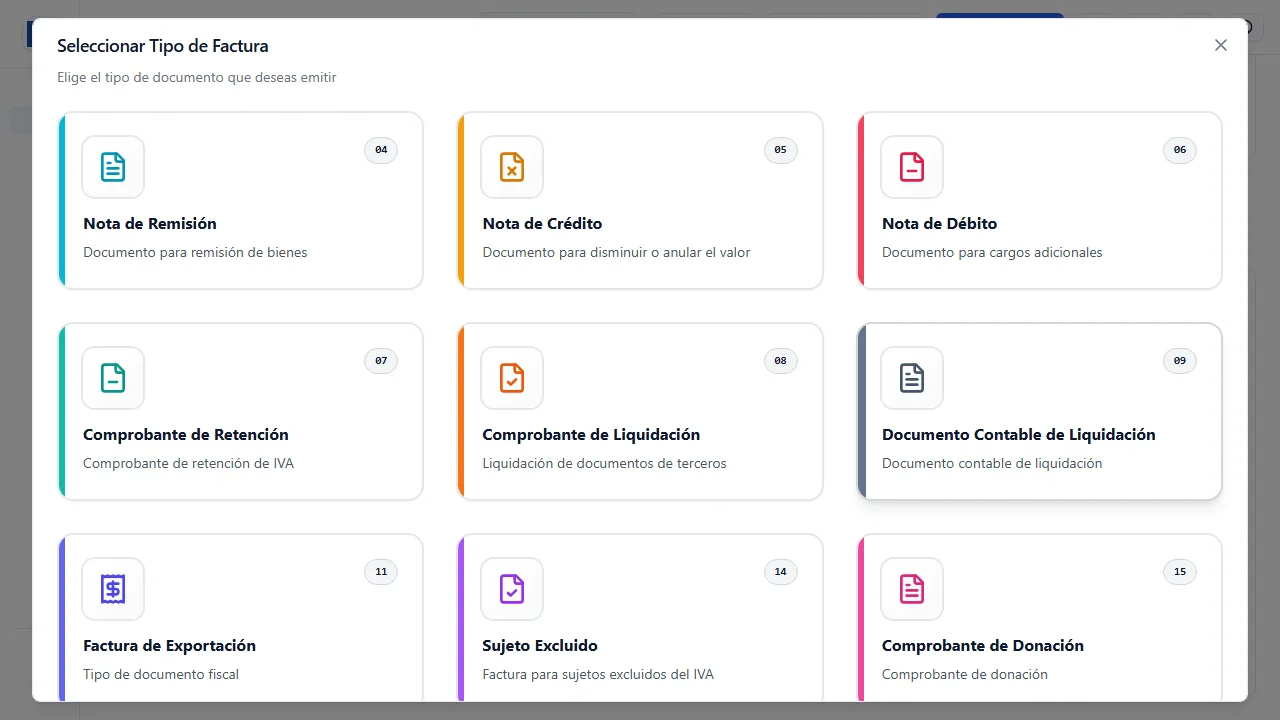
Sección titulada «Paso a paso»- Entrá a Facturación y presioná Nueva Factura. En Seleccionar Tipo de Factura elegí la tarjeta Documento Contable de Liquidación, con el código 09.
-
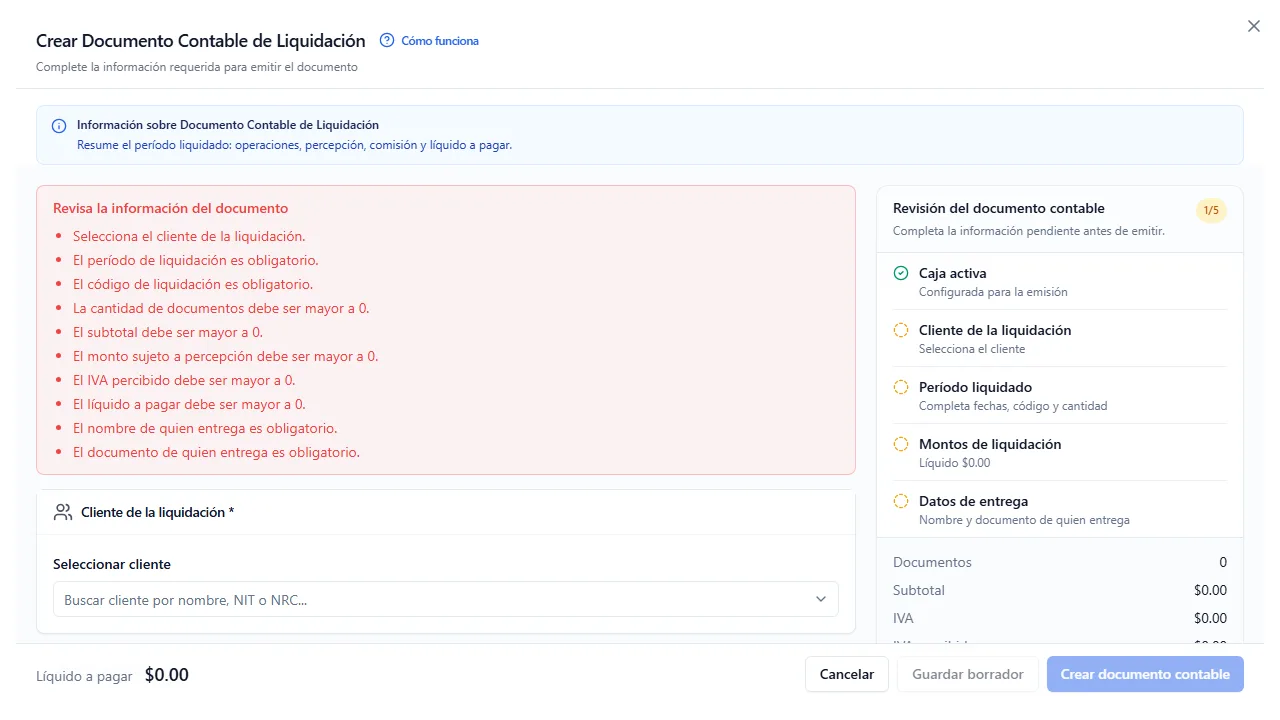
En Cliente de la liquidación elegí al mandante. El buscador acepta nombre, NIT y NRC.
-
Completá el bloque Período liquidado con la fecha de inicio, la fecha de fin, el código de liquidación y la cantidad de documentos.
-
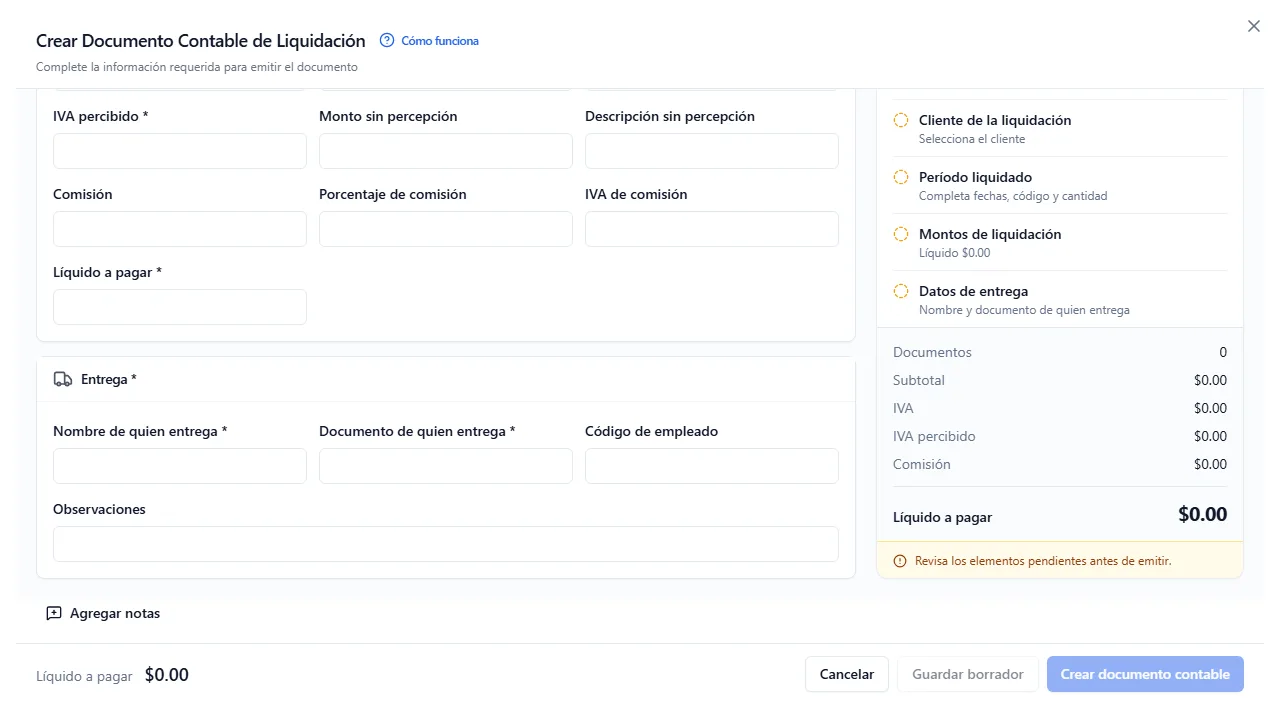
Llená el bloque de montos, empezando por el subtotal, el monto sujeto a percepción y el IVA percibido, y terminando por el líquido a pagar.
-
Completá el bloque Entrega con el nombre y el documento de quien entrega la liquidación.
-
Emití con el botón del pie, o usá Guardar borrador si el período todavía no cerró.
Para qué sirve
Sección titulada «Para qué sirve»El Documento Contable de Liquidación —código 09— es el resumen en cifras del período que se liquida por cuenta de un tercero. Donde el Comprobante de Liquidación (08) enumera documento por documento, este cierra la cuenta: cuántos fueron, cuánto sumaron, cuánto IVA se percibió, cuánto se lleva la comisión y cuánto queda por pagarle al mandante.
Se usa al cierre del período —normalmente el mes— en las mismas operaciones a cuenta de terceros: comisionistas, consignatarios, mandatarios, distribuidores. Los dos documentos se emiten juntos y en ese orden: primero el detalle, después el resumen.
Si tu operación no incluye facturar por cuenta de otro, este tipo no te toca.
Lo que hace falta antes de empezar
Sección titulada «Lo que hace falta antes de empezar»- Caja abierta del día, punto de venta y sucursal. Sin caja, el aviso es “Selecciona una caja antes de emitir”.
- El mandante como cliente, con NIT y nombre. Son datos que el documento exige por norma; si faltan, el sistema responde “Para el Documento Contable de Liquidación se requiere el NIT del receptor” o “…se requiere el nombre del receptor”. Se completa en Clientes.
- Los números del período ya calculados. Este formulario no suma nada solo: todas las cifras se escriben. Conviene tener a mano el Comprobante de Liquidación del período o el reporte de ventas para sacarlas.
Los cuatro bloques del formulario
Sección titulada «Los cuatro bloques del formulario»Período liquidado
Sección titulada «Período liquidado»- Fecha inicio y Fecha fin del período. Las dos son obligatorias; sin ellas el aviso es “El período de liquidación es obligatorio”.
- Código de liquidación — el identificador que le das a esta liquidación. Obligatorio: “El código de liquidación es obligatorio”.
- Cantidad de documentos — cuántos documentos entran en el período. Tiene que ser mayor que cero: “La cantidad de documentos debe ser mayor a 0”.
- Valor de operaciones.
Montos de liquidación
Sección titulada «Montos de liquidación»Este bloque tiene cuatro campos que el sistema exige mayores que cero, y son los que más frenan la emisión:
- Subtotal — “El subtotal debe ser mayor a 0”.
- Monto sujeto a percepción — “El monto sujeto a percepción debe ser mayor a 0”.
- IVA percibido — “El IVA percibido debe ser mayor a 0”.
- Líquido a pagar — “El líquido a pagar debe ser mayor a 0”.
Los demás son opcionales y se llenan según el caso: IVA, Monto sin percepción con su Descripción sin percepción, Comisión, Porcentaje de comisión e IVA de la comisión.
Conviene detenerse en un punto: nada de esto se calcula solo. El sistema no deriva el líquido a pagar del subtotal menos la comisión, ni verifica que el IVA percibido sea coherente con el monto sujeto. Si un número está mal, el documento sale igual y Hacienda puede aceptarlo. La revisión es humana.
Entrega
Sección titulada «Entrega»Identifica a quien entrega la liquidación:
- Nombre de quien entrega — obligatorio, hasta 100 caracteres. “El nombre de quien entrega es obligatorio”.
- Documento de quien entrega — obligatorio, hasta 25 caracteres. “El documento de quien entrega es obligatorio”.
- Código de empleado — opcional, hasta 25 caracteres.
- Observaciones — opcional, hasta 500 caracteres.
Panel de revisión
Sección titulada «Panel de revisión»A la derecha, la revisión marca cinco cosas: caja activa, cliente, período liquidado (“Completa fechas, código y cantidad”), montos de liquidación y datos de entrega (“Nombre y documento de quien entrega”). El botón de emitir queda apagado mientras quede alguno en gris.
Este documento no lleva detalle de productos
Sección titulada «Este documento no lleva detalle de productos»A diferencia de casi todos los demás tipos, no hay bloque de ítems. No se cargan productos, no se busca en el catálogo, no hay líneas. Todo el documento son cifras agregadas del período. Tampoco tiene sección de pagos.
Guardar borrador
Sección titulada «Guardar borrador»Igual que el comprobante de retención y el de liquidación, este tipo trae Guardar borrador: deja el documento armado sin transmitirlo, y solo exige que haya un cliente elegido. Es útil mientras el período no cerró y los números todavía se están moviendo. El borrador queda en la lista de Facturación en estado Creada y se retoma con Editar.
Qué pasa después de emitir
Sección titulada «Qué pasa después de emitir»- No mueve inventario ni cobra nada. Es un documento de cierre contable, no una venta.
- No genera asiento solo. Se contabiliza desde Contabilizar ventas, con un período contable abierto para la fecha del documento. Ojo con la coincidencia de fechas: el período que liquidás y el período contable en el que se postea el asiento no son lo mismo.
- Se puede anular una vez sellado, desde el menú de la fila. La pantalla no muestra contador de plazo para este tipo.
- Si Hacienda no responde, queda en contingencia y se regulariza desde Contingencias.
El orden de los dos documentos de liquidación
Sección titulada «El orden de los dos documentos de liquidación»- Comprobante de Liquidación (08) — el detalle documento por documento.
- Documento Contable de Liquidación (09) — el resumen del período y el líquido a pagar.
La cantidad de documentos que declarás acá debería coincidir con la cantidad de filas del comprobante de liquidación del mismo período. El sistema no lo verifica, pero una diferencia entre los dos es lo primero que salta en una revisión.